

Der beste Kunde von heute muss nicht der wertvollste Kunde von morgen sein. Wer sein Portfolio nur nach dem aktuellen Ergebnis sortiert, sieht vor allem die Vergangenheit. Der Customer Lifetime Value, kurz CLV, ergänzt den Blick nach vorn. Für Banken wird damit eine praktische Frage bearbeitbar: Wie lassen sich knappe Zeit und Betreuungskapazität sinnvoll auf Kundenbeziehungen verteilen?
Ein kundenwertorientiertes Portfolio verbindet den heutigen wirtschaftlichen Beitrag mit dem erwarteten künftigen Potenzial. Dafür braucht es belastbare Kundendaten, ein verständliches Wertmodell und eine Organisation, die mit den Ergebnissen arbeiten kann. Die anspruchsvollere Aufgabe beginnt oft nach der Berechnung: Ein CLV verändert noch keine Betreuung, solange niemand weiß, welche Entscheidung daraus folgen soll.
Eine Erwartung, keine Glaskugel
Der CLV richtet den Blick auf den wirtschaftlichen Wert einer Kundenbeziehung über die Zeit. Damit ergänzt er Größen, die bisherige oder aktuelle Beiträge beschreiben. Welche Aussage daraus folgt, hängt jedoch von der jeweiligen Definition und von den Annahmen über die weitere Entwicklung ab.
Ein berechneter Wert ist deshalb keine sichere Vorhersage eines einzelnen Kundenverlaufs. Veränderte Nutzung, andere Kosten oder ein unerwartetes Ende der Beziehung können die Einschätzung verändern. Für die Anwendung muss verständlich bleiben, welchen Zeitraum das Modell betrachtet, welche Ergebnisbestandteile eingehen und wie Unsicherheit berücksichtigt wird. Erst dann lässt sich beurteilen, für welche Steuerungsentscheidung die Größe geeignet ist.
Heute und morgen getrennt betrachten
Die aktuelle wirtschaftliche Sicht zeigt, wie eine Beziehung unter den bisherigen Bedingungen zum Ergebnis beiträgt. Die Zukunftsperspektive fragt, welche Entwicklung erwartet werden kann. Werden beide Größen nebeneinandergestellt, entsteht eine differenziertere Betrachtung als durch eine einzelne Umsatzrangfolge.
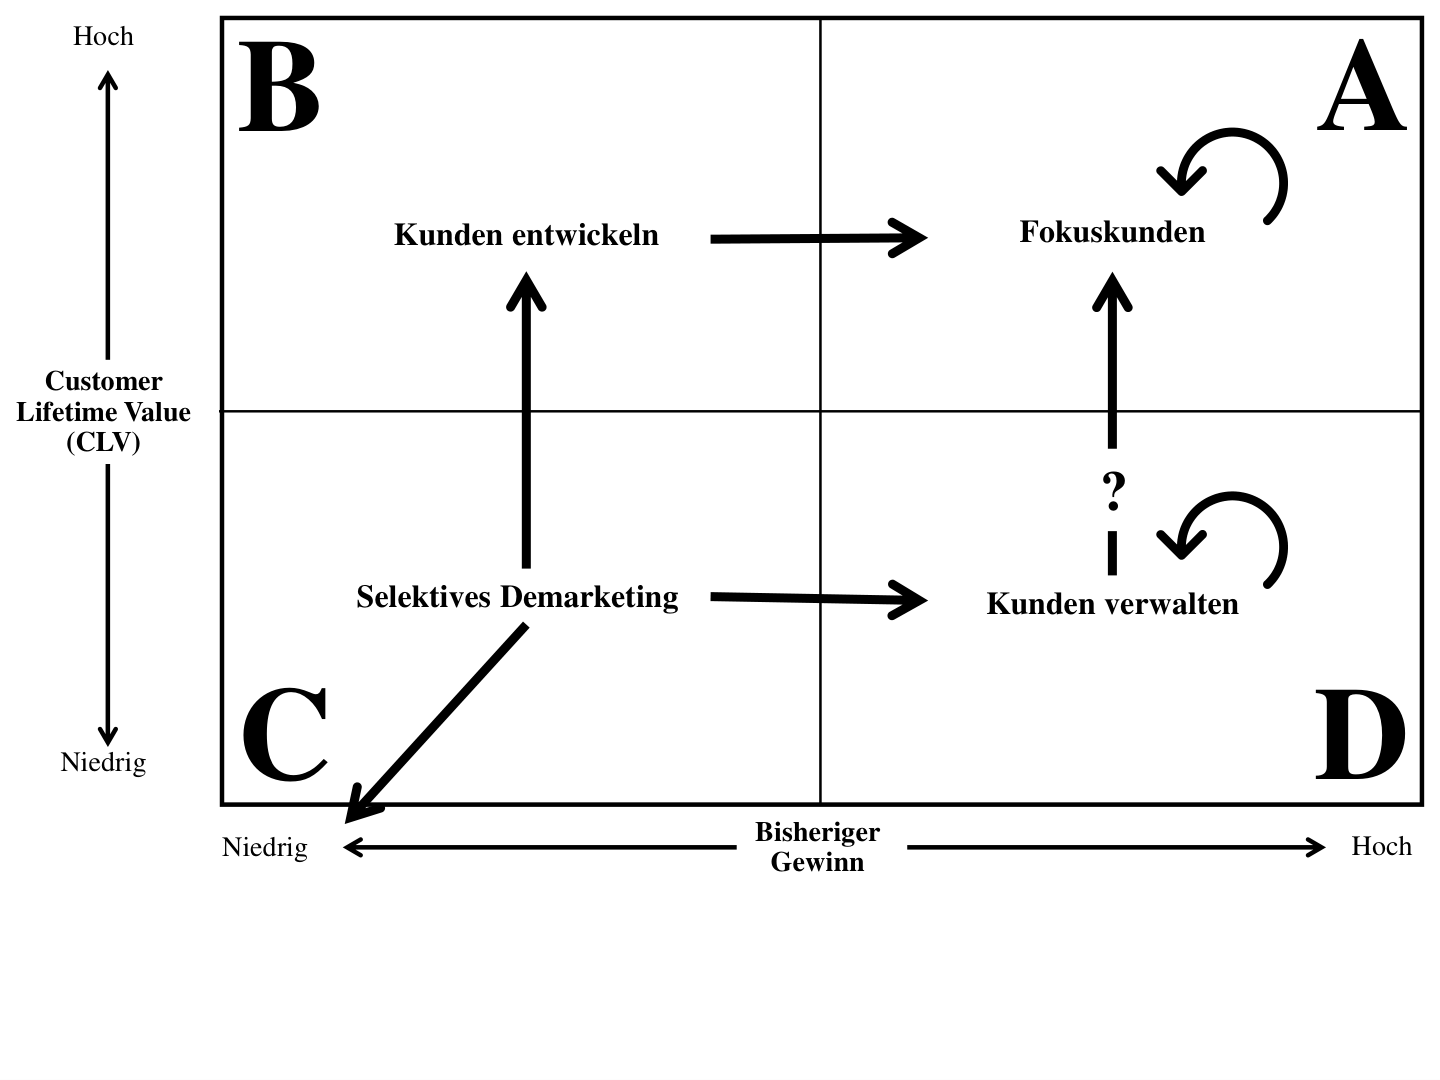
Die Portfoliologik stellt gegenwärtigen Beitrag und erwartetes Potenzial nebeneinander. Dadurch werden unterschiedliche Betreuungsrichtungen sichtbar: wertvolle Beziehungen sichern, Entwicklungspotenziale bearbeiten oder Aufwand und Angebot neu ausrichten. Die Einteilung schafft Orientierung. Welche Maßnahme im einzelnen Fall angemessen ist, muss anschließend fachlich geprüft werden.
Eine Portfoliozuordnung soll unterschiedliche Maßnahmen begründen
Eine Beziehung mit hohem aktuellem Beitrag kann Anlass sein, ihre Stabilität und die Qualität der Betreuung besonders im Blick zu behalten. Ein noch geringer Beitrag bei erwartetem Potenzial kann eine gezielte Entwicklung nahelegen. Bei einer ungünstigen Perspektive stellt sich die Frage, welche Leistung und welcher Betreuungsaufwand langfristig angemessen sind.
Diese Überlegungen dürfen nicht zu einer mechanischen Behandlung allein nach einer Segmentnummer führen. Ein unklarer Datenstand, eine vorübergehende Situation oder ein besonderer Bedarf können eine zusätzliche Prüfung verlangen. Verantwortliche Mitarbeiter benötigen deshalb die Möglichkeit, eine Zuordnung zu verstehen und fachlich relevante Informationen zurückzumelden.
Kundenwert braucht verlässliche Kostendaten
Ein Wertmodell benötigt nachvollziehbare Informationen zu den wirtschaftlichen Bestandteilen der Beziehung. Wenn Erträge gut dokumentiert sind, Kosten jedoch nur grob oder uneinheitlich zugeordnet werden, kann die Einschätzung einseitig werden. Auch die Verbindung mehrerer Produkte und Kontakte zu derselben Kundenbeziehung muss verlässlich sein.
Im Retail Banking ist außerdem wichtig, zusammenhängende Kundenbeziehungen als Verbund betrachten zu können. Dafür müssen Produkte, Kontakte und wirtschaftliche Beiträge richtig zugeordnet sein. Eine zusätzliche Zusammenfassung hilft nur, wenn verständlich bleibt, welche Einheiten dazugehören. Sonst sieht das Portfolio genauer aus, als seine Datengrundlage ist.
Von der Kennzahl zur Betreuungsaufgabe
Ein Dashboard kann Unterschiede sichtbar machen. Für die tägliche Betreuung braucht es anschließend einen verständlichen Auftrag. Soll eine Beziehung überprüft, ein Bedarf genauer geklärt oder eine bestehende Vereinbarung gesichert werden? Die konkrete Handlung muss zur Information passen, die das Modell tatsächlich bereitstellt.
Die vier grundsätzlichen Richtungen der Portfoliosteuerung reichen vom Entwickeln und Fokussieren bis zum Verwalten und selektiven Demarketing. Letzteres bezeichnet eine bewusste Begrenzung oder Neugestaltung der Marktbearbeitung. Solche Normstrategien müssen zur jeweiligen Kundenbeziehung übersetzt werden. Eine Segmentbezeichnung nimmt diese Entscheidung nicht ab.
Die Veränderung findet auch in den Köpfen statt
Eine stärkere Kundenwertorientierung verändert Prioritäten, Prozesse und möglicherweise auch bisherige Erfolgsvorstellungen. Deshalb gehört Change Management zum Ansatz. Beschäftigte brauchen mehr als den Zugang zu einer zusätzlichen Kennzahl: Sie müssen verstehen, warum die neue Sicht eingeführt wird und wie sie die tägliche Arbeit beeinflusst.
Sie müssen nachvollziehen können, wie die Bewertung zustande kommt, wofür sie verwendet werden soll und wo ihre Grenzen liegen. Ebenso wichtig sind Zuständigkeiten für Datenpflege, Modellanpassung und Rückmeldungen aus der Betreuung. Die Unterstützung des Managements ist besonders relevant, wenn kurzfristige Zielgrößen und längerfristige Beziehungsperspektiven nicht unmittelbar zusammenpassen.
Die Bewertung muss zwischen Modell und Maßnahme unterscheiden
Für die Weiterentwicklung ist zunächst interessant, ob das Modell die später beobachtete Entwicklung angemessen beschreibt. Daneben steht die Frage, ob die auf seiner Grundlage gewählten Maßnahmen einen zusätzlichen Beitrag leisten. Ein zutreffender Hinweis auf Potenzial belegt noch keine Wirkung einer bestimmten Betreuung.
Beide Prüfungen benötigen geeignete Zeiträume und nachvollziehbare Vergleichsgrundlagen. Änderungen in Umfeld, Angebot oder Kosten können die Entwicklung ebenfalls beeinflussen. Ein scheinbar genauer Modellwert sollte deshalb nicht darüber hinwegtäuschen, dass seine Aussage regelmäßig überprüft werden muss. Neue Informationen können eine Anpassung der Bewertung oder der vorgesehenen Maßnahmen erforderlich machen.
Mit einem überschaubaren Portfolio beginnen
Für die Einführung bietet sich eine überschaubare Gruppe von Beziehungen an, deren Daten und Betreuung ausreichend nachvollziehbar sind. Die Beteiligten können dort Definitionen, Zuordnungen und Maßnahmen gemeinsam prüfen. Rückmeldungen helfen zu erkennen, welche Angaben fehlen und welche Modellannahmen im betrieblichen Alltag schwierig sind.
Der Ansatz ist auf das Retail Banking ausgerichtet. Für andere Geschäftsmodelle müssen Wertbestandteile, Daten und Betreuungssituationen gesondert geprüft werden. Die übergeordnete Customer-Intelligence-Frage bleibt dieselbe: Wie werden verlässliche Kundendaten genutzt, um die Entwicklung von Kundenbeziehungen fundierter zu gestalten?
Ein kundenwertorientiertes Portfolio gewinnt seinen Nutzen durch eine bewusstere Verteilung von Aufmerksamkeit und Ressourcen. Dafür muss die analytische Perspektive mit fachlichem Wissen und einer verlässlichen Umsetzung verbunden sein. Der CLV kann diese Arbeit strukturieren und begründen helfen. Seine Grenzen bleiben Teil jeder Entscheidung, die auf ihm aufbaut.
Wie sich Kundenwissen in passende Folgeangebote übersetzen lässt, vertieft der Beitrag zu KI im Up- und Cross-Selling.
Die datengetriebene Kundenrückgewinnung ergänzt die Perspektive um gefährdete und inaktive Beziehungen.
Redaktionell eigenständige Aufbereitung auf Grundlage des Buchkapitels „Fokussiertes Kundenportfoliomanagement im Retail Banking mit Customer Lifetime Value (CLV)“ von Meik Führing und Michael Cleven in Customer Intelligence (Springer Gabler, 2025). Zum Originalkapitel.
Weitere Beiträge zum Thema: Kundenwert & Messbarkeit.